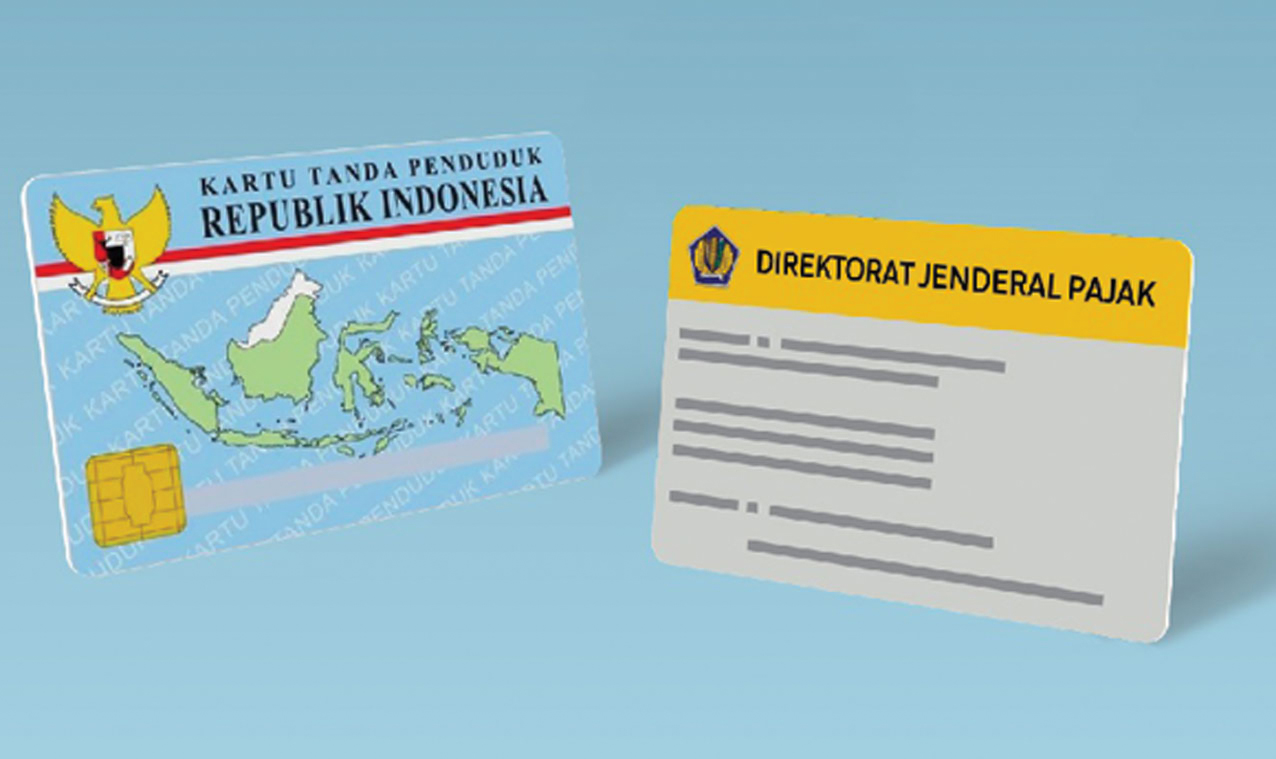
Pemerintah terus melakukan reformasi di bidang administrasi perpajakan. Salah satu kebijakan penting yang diterapkan adalah penggunaan Nomor Induk Kependudukan (NIK) sebagai Nomor Pokok Wajib Pajak (NPWP) bagi Wajib Pajak orang pribadi.
Kebijakan ini bertujuan untuk menyederhanakan administrasi, meningkatkan kepatuhan pajak, serta mengintegrasikan data kependudukan dengan sistem perpajakan nasional.
Apa Itu NIK sebagai NPWP?
NIK sebagai NPWP adalah kebijakan integrasi data, di mana Nomor Induk Kependudukan (NIK) yang tercantum dalam Kartu Tanda Penduduk (KTP) digunakan sebagai identitas perpajakan bagi Wajib Pajak orang pribadi.
Dengan kebijakan ini:
- Wajib Pajak orang pribadi tidak lagi menggunakan nomor NPWP terpisah,
- Identitas perpajakan melekat langsung pada NIK.
Dasar Hukum NIK sebagai NPWP
Penerapan NIK sebagai NPWP memiliki landasan hukum yang kuat, antara lain:
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP)
- Mengubah ketentuan dalam UU KUP
- Menegaskan integrasi NIK sebagai NPWP bagi orang pribadi
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP)
sebagaimana telah diubah terakhir dengan UU HPP - Peraturan Menteri Keuangan Nomor 112/PMK.03/2022
- Mengatur tata cara pendaftaran, perubahan data, dan penghapusan NPWP
- Menjelaskan implementasi teknis NIK sebagai NPWP
- Peraturan Presiden Nomor 83 Tahun 2021
- Tentang pencantuman dan pemanfaatan NIK dalam pelayanan publik
Sejak Kapan NIK Berlaku sebagai NPWP?
Kebijakan NIK sebagai NPWP mulai diterapkan secara bertahap sejak:
- 1 Januari 2022 (masa transisi), dan
- berlaku penuh mulai 1 Januari 2024 untuk administrasi perpajakan orang pribadi.
Hal ini sejalan dengan ketentuan peralihan dalam UU HPP dan peraturan turunannya.
Siapa yang Wajib Menggunakan NIK sebagai NPWP?
NIK sebagai NPWP wajib digunakan oleh:
- Wajib Pajak orang pribadi penduduk Indonesia,
- Termasuk karyawan, pekerja bebas, dan pelaku usaha.
Sedangkan Wajib Pajak badan dan Orang pribadi bukan penduduk (WPLN) tetap menggunakan NPWP dengan format tersendiri.
Apa yang Harus Dilakukan Wajib Pajak?
Bagi Wajib Pajak orang pribadi:
1. Sudah Memiliki NPWP
- Wajib melakukan pemadanan (validasi) NIK dengan NPWP
- Dilakukan melalui: Portal DJP Online, https://djponline.pajak.go.id
2. Belum Memiliki NPWP
- Cukup menggunakan NIK yang telah tervalidasi Dukcapil
- Pendaftaran dilakukan melalui: https://ereg.pajak.go.id
Dampak NIK sebagai NPWP bagi Wajib Pajak
Penerapan kebijakan ini membawa beberapa dampak positif, antara lain:
- Administrasi lebih sederhana
- Satu identitas untuk banyak layanan publik
- Data perpajakan lebih akurat
- Pengawasan dan pelayanan pajak lebih efektif
Namun, Wajib Pajak tetap berkewajiban:
- Menghitung pajak dengan benar,
- Membayar dan melaporkan pajak tepat waktu.
Apakah NPWP Lama Masih Berlaku?
NPWP lama tidak dihapus, tetapi:
- Statusnya disesuaikan dan dipadankan dengan NIK,
- Nomor NPWP tidak lagi digunakan sebagai identitas utama.
Kesimpulan
Kebijakan NIK sebagai NPWP merupakan langkah besar dalam modernisasi sistem perpajakan Indonesia. Dengan satu identitas yang terintegrasi, diharapkan kepatuhan Wajib Pajak meningkat dan pelayanan publik menjadi lebih efisien.
Pemahaman yang baik terhadap kebijakan ini sangat penting agar Wajib Pajak dapat menjalankan kewajiban perpajakannya tanpa kendala administrasi.
Referensi Resmi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
https://peraturan.bpk.go.id - Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP)
https://peraturan.bpk.go.id - Peraturan Menteri Keuangan Nomor 112/PMK.03/2022
https://peraturan.bpk.go.id - Direktorat Jenderal Pajak – Kementerian Keuangan RI
https://www.pajak.go.id